Recursos
de revisión
El Recurso de Revisión es un recurso de carácter extraordinario que permite al contribuyente solicitar al Servicio de Rentas Internas la revisión de actos administrativos firmes o resoluciones ejecutoriadas de naturaleza tributaria, únicamente cuando se configure alguna de las causales establecidas en el artículo 143 del Código Orgánico Tributario.
Sirve para que el SRI examine la legalidad de un acto administrativo y no constituye una oportunidad para expresar un mero desacuerdo sobre su contenido ni la presentación de nuevos documentos, sino que se debe identificar y fundamentar las circunstancias que motivan su presentación.
Pueden presentar este recurso las personas naturales o jurídicas que tengan un interés legítimo o se encuentren afectadas por los efectos de un acto administrativo emitido por el Servicio de Rentas Internas.
El recurso puede presentarse a título personal o mediante su representante legal o procurador, según corresponda, debidamente acreditado.
El SRI también puede iniciar una revisión de oficio por iniciativa propia, conforme lo prevé la norma tributaria.
Puedes solicitar la revisión de una decisión tributaria cuando se presente alguna de las siguientes situaciones:
 Causal 1. Errores evidentes de hecho o de derecho
Cuando la decisión del SRI contiene un error evidente en los hechos o en la aplicación de la ley, que puede identificarse al revisar la información que ya consta en el expediente administrativo.
¿Qué debe hacer?
Identificar y explicar el error con base en la información contenida en el expediente del acto recurrido o la aplicación errónea de la norma.
Causal 2. Cuando con posterioridad aparecen documentos de valor trascendental que fueron ignorados
Cuando después de emitida la decisión, aparecen documentos que no fueron considerados y se demuestra que fue imposible presentarlos durante el procedimiento anterior por caso fortuito o fuerza mayor.
¿Qué debe hacer?
Identificar los documentos, explicar su importancia para la revisión y demostrar por qué no fue posible presentarlos anteriormente.
Recuerde: No basta con presentar documentos que no fueron entregados oportunamente, se debe demostrar que existió caso fortuito o fuerza mayor que impidió aportarlos. Además, los documentos debieron existir antes de la notificación del acto sujeto a revisión.
Causal 3. Cuando la decisión se basó en documentos nulos
Cuando los documentos fundamentales que sirvieron para emitir la decisión son manifiestamente nulos, conforme a los artículos 47 y 48 de la Ley Notarial, o fueron declarados nulos mediante sentencia judicial ejecutoriada.
¿Qué debe hacer?
Identificar los documentos y explicar las razones legales que sustentan su nulidad. Cuando corresponda, señalar o adjuntar la sentencia judicial respectiva.
Causal 4. Cuando existen elementos que permiten presumir la falsedad de documentos
Cuando los documentos fundamentales utilizados para emitir la decisión contienen errores evidentes, presentan defectos previstos en la ley o existen pruebas posteriores que permiten presumir su falsedad de manera grave y concordante.
¿Qué debe hacer?
Identificar los documentos cuestionados y explicar cuáles son los errores, defectos legales o pruebas posteriores que sustentan la presunción de falsedad. Adjuntar la sentencia judicial respectiva.
Causal 5. Cuando la decisión se basó en declaraciones de testigos condenados por falso testimonio
Cuando los testigos cuyas declaraciones sirvieron de fundamento para emitir la decisión tributaria fueron condenados por falso testimonio mediante sentencia judicial ejecutoriada.
¿Qué debe hacer?
Identificar la sentencia judicial y explicar cómo las declaraciones por las que fueron condenados los testigos sirvieron de fundamento para emitir la decisión tributaria. Adjuntar la sentencia judicial respectiva.
Causal 6. Cuando se ha determinado judicialmente un delito cometido por funcionarios públicos
Cuando una sentencia judicial ejecutoriada establece que, para emitir la decisión tributaria, medió un delito cometido por funcionarios o empleados públicos que intervinieron en ella.
¿Qué debe hacer?
Identificar y adjuntar la sentencia judicial explicando su relación con la decisión tributaria cuya revisión se solicita.
El tiempo para presentar el recurso depende de la causal en la que fundamente su solicitud.
Para los casos en los se configuren las causales 1, 2, 3 y 4: Puede presentar el recurso hasta un año después de la notificación del acto administrativo que solicita la revisión.
Para los casos en los se configuren las causales 5 y 6: Puede presentar dentro de los 30 días siguientes a la fecha en que quedó ejecutoriada la sentencia judicial correspondiente, siempre que no hayan transcurrido cinco años desde la notificación de la decisión tributaria.
El Recurso de Revisión no procede cuando:
1. El fondo del asunto controvertido ya fue resuelto judicialmente.
2. Ha transcurrido más de un año desde la notificación de la decisión, para las causales 1, 2, 3 y 4.
3. Para las causales 5 y 6, han transcurrido más de 30 días desde que quedó ejecutoriada la sentencia correspondiente o se ha superado el límite de cinco años desde la notificación de la decisión tributaria.
4. El asunto controvertido ya fue resuelto mediante una resolución emitida por la máxima autoridad de la Administración Tributaria.
5. No se configura ninguna de las causas establecidas en el artículo 143 del Código Orgánico Tributario.
Recuerde: Si después de presentar el recurso de revisión se inicia una acción judicial sobre el mismo asunto, el recurso presentado ante el SRI quedará sin efecto.
Para presentar el recurso de revisión, se debe elaborar un escrito que contenga:
1. Autoridad a quien se dirige la solicitud - Director General del Servicio de Rentas Internas.
2. Datos de identificación - Nombres y apellidos, número de cédula o RUC y la calidad en la que comparece: por sus propios derechos, como representante legal o como procurador.
3. Domicilio - La dirección de su domicilio permanente y el domicilio o medio que señale para recibir notificaciones.
4. Identificación del acto motivo del recurso - El acto administrativo objeto de revisión, indicando su número y fecha de notificación.
5. Fundamentos de hecho y de derecho - Explicar de manera clara y concreta los hechos y las razones legales que sustentan su solicitud.
6. Determinación de la causal o causales - Señalar expresamente cuál o cuáles de las seis causales establecidas en el artículo 143 del Código Orgánico Tributario fundamentan su recurso. Explicar por qué considera que los hechos de su caso corresponden a la causal invocada.
7. Anuncio de pruebas, cuando corresponda - Identificar las pruebas relacionadas con la causal que fundamenta su recurso.
8. Pretensión concreta - Indicar claramente qué solicita al SRI respecto de la decisión tributaria que desea se revise.
9. Firmas - El escrito debe contener la firma del contribuyente, representante legal o procurador, según corresponda, y la del abogado patrocinador.
IMPORTANTE: No basta con indicar el número de una causal o expresar su desacuerdo con una decisión del SRI. Debe explicar los hechos y fundamentos que sustentan la causal invocada.
Puede utilizar el formato disponible para preparar su solicitud.
|
|
CANAL PRESENCIAL
|
Horario: El horario de atención a escala nacional es de 08:00 a 17:00.
Contacto: SRI Telefónico -1700 774 774 / 042 598 441 / 032 998 100
¿Qué sucede después de presentar mi recurso?
Una vez recibido el Recurso de Revisión, el SRI verificará que el escrito cumpla con los requisitos establecidos en la ley.
¿Qué sucede si mi solicitud está incompleta?
Si el escrito no es claro o no cumple con los requisitos previstos, (art. 119, 143 COT), el SRI solicitará que lo aclare o complete.
Tendrá un plazo de 10 días para atender el requerimiento. Si no completa o aclara su recurso, dentro de ese plazo, se tendrá por no presentado y se ordenará su archivo.
¿Cuánto tiempo tiene el SRI para resolver mi recurso?
El SRI deberá emitir una resolución motivada dentro del plazo de 180 días hábiles, contados desde la presentación del Recurso de Revisión.
¿Qué sucede si el SRI no responde dentro de los 180 días?
Si el SRI no emite y notifica una resolución motivada dentro del plazo establecido, se entenderá ratificada la decisión tributaria objeto del recurso. Esto se conoce como negación tácita.
En estos casos, podrá ejercer las acciones judiciales que correspondan, conforme a la normativa vigente.
¿Puedo presentar otro recurso si no estoy de acuerdo con la resolución?
La resolución emitida en el recurso de revisión no puede ser objeto de otro recurso en la vía administrativa.
Sin embargo, puede acudir a la vía judicial mediante la acción contencioso-tributaria.
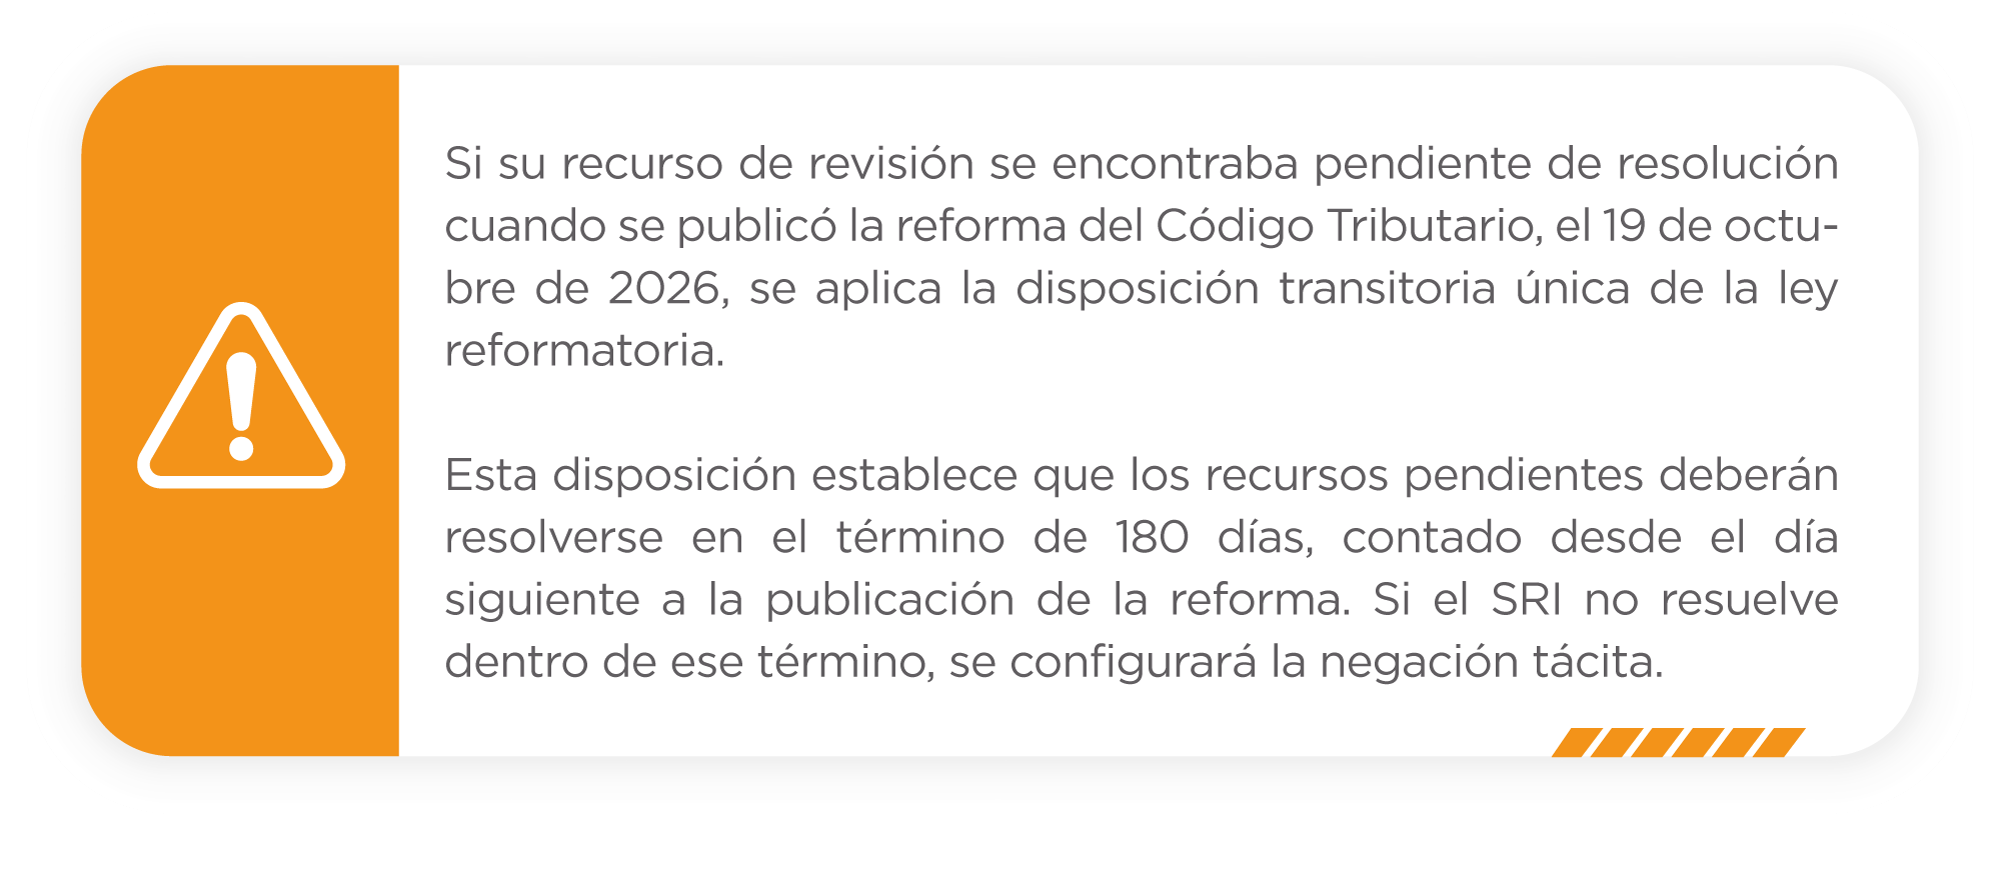
 ¿Qué sucede si presenté mi recurso antes de la reforma?
Código Orgánico Tributario
Art. 12.- Plazos.- Los plazos o términos a que se refieran las normas tributarias se computarán en la siguiente forma: 1. Los plazos o términos en años y meses serán continuos y fenecerán el día equivalente al año o mes respectivo; y, 2. Los plazos o términos establecidos por días se entenderán siempre referidos a días hábiles. En todos los casos en que los plazos o términos vencieren en día inhábil, se entenderán prorrogados hasta el primer día hábil siguiente.
Art. 143.- Del recurso de revisión.- La máxima autoridad de las administraciones tributarias, en el ámbito de sus competencias, tiene la potestad extraordinaria de iniciar, de oficio o por pedido del contribuyente, la revisión de actos administrativos firmes o resoluciones ejecutoriadas de naturaleza tributaria. Cuando esta revisión sea solicitada por una persona legítimamente interesada o afectada por los efectos jurídicos del acto o resolución, la administración estará obligada a admitirla a trámite, sustanciar el sumario correspondiente y emitir resolución motivada. La revisión procederá únicamente en los siguientes casos:
1. Cuando hubieren sido expedidos con evidente error de hecho o de derecho, verificados y justificados según informe jurídico previo, siempre que el error se identifique del análisis de mérito del expediente.
2. Cuando con posterioridad aparecieren documentos de valor trascendental que fueron ignorados al expedirse el acto o resolución de que se trate, siempre que se demuestre que hubiera sido imposible ser aportados al procedimiento previo, por caso fortuito o fuerza mayor;
3. Cuando los documentos que sirvieron de base fundamental para dictar tales actos o resoluciones fueren manifiestamente nulos, en los términos de los artículos 47 y 48 de la Ley Notarial, o hubieren sido declarados nulos por sentencia judicial ejecutoriada;
4. Cuando en igual caso, los documentos, sean públicos o privados, por contener error evidente, o por cualquiera de los defectos señalados en el Código Orgánico General de Procesos, o por pruebas posteriores, permitan presumir, grave y concordantemente, su falsedad;
5. Cuando habiéndose expedido el acto o resolución, en virtud de prueba testimonial, los testigos hubieren sido condenados en sentencia judicial ejecutoriada, por falso testimonio, precisamente por las declaraciones que sirvieron de fundamento a dicho acto o resolución; y,
6. Cuando por sentencia judicial ejecutoriada se estableciere que, para dictar el acto o resolución materia de la revisión, ha mediado delito cometido por funcionarios o empleados públicos que intervinieron en tal acto o resolución.
Art. (...).- Admisibilidad.- El escrito de petición del Recurso de Revisión interpuesto de oficio o a petición de parte contendrá:
1. Los requisitos exigidos en el artículo 119 de este Código. Cuando el recurso de revisión sea de oficio, contendrá los requisitos de este artículo, en lo que corresponda; y
2. La determinación de las causales en que se funda y el anuncio probatorio, cuando corresponda. Si el escrito fuere oscuro o no reuniere los requisitos establecidos en el presente artículo, la autoridad administrativa competente dispondrá que se lo aclare o complete en el plazo de diez (10) días; y de no hacerlo se tendrá por no presentado y se ordenará su archivo.
Cuando se evidencie que sobre el acto administrativo que se ha presentado un recurso de revisión previo, se ha iniciado una acción contencioso tributaria, quedará insubsistente el recurso de revisión que sobre el mismo asunto se ha propuesto en la vía administrativa.
Art. 144.- Tramitación del recurso.- Cuando la autoridad competente tuviere conocimiento, por cualquier medio, que en la expedición de un acto o resolución se ha incurrido en alguna de las causales del artículo anterior, previo informe del Departamento Jurídico, si lo hubiere, o de un abogado designado para el efecto, dispondrá la instauración de un expediente sumario con notificación a los interesados, siempre y cuando se trate de cuestiones que requieran de la presentación o actuación de pruebas. Si el recurso se refiere a cuestiones de puro derecho no se requerirá la apertura del referido expediente sumario. El sumario concluirá dentro del término fijado por la administración tributaria el cual no será menor a cinco días ni mayor a veinte días, dentro de los cuales se actuarán todas las pruebas que disponga la administración o las que presenten o soliciten los interesados.
Art. 145.- Improcedencia del recurso.- No procede el recurso de revisión en los siguientes casos:
1. Cuando el fondo del asunto controvertido hubiere sido resuelto en sede judicial;
2. Cuando desde la fecha en que se notificó el acto o resolución hubiere transcurrido más de un (1) año en los casos de los numerales 1, 2, 3 y 4, del artículo 143;
3. Cuando en los casos de los numerales 5 y 6 del mismo artículo, hubieren transcurrido treinta (30) días, desde que se ejecutorió la respectiva sentencia y siempre que hasta entonces no hubieren transcurrido cinco (5) años desde la notificación de la resolución o del acto de que se trate;
4. Cuando el asunto controvertido hubiere sido resuelto mediante resolución expedida por la máxima autoridad de la Administración Tributaria respectiva; y,
5. Cuando no se configure ninguna de las causales previstas en el artículo 143 de este Código
Art. 147.- Plazo y contenido de la resolución.- La autoridad administrativa correspondiente deberá emitir resolución motivada dentro del plazo de ciento ochenta (180) días, contados desde la presentación del recurso de revisión.
El silencio administrativo no excluirá el deber de la administración de dictar resolución expresa conforme al artículo 134 del Código Tributario.
Art. (...).- Negación tácita.- Si en el plazo previsto en el artículo anterior la autoridad tributaria correspondiente no emitiere y notificare la respectiva resolución motivada, se entenderá ratificado el acto administrativo objeto del recurso de revisión.
Art. 148.- Presunciones de legitimidad y ejecutoriedad.- Las resoluciones que se dicten en recursos de revisión, gozarán de las presunciones de legitimidad y ejecutoriedad, sin que haya lugar a ningún otro recurso en vía administrativa, pero sí a la acción contencioso - tributaria.
Código Orgánico Administrativo
Art. 98.- Acto administrativo. Es la declaración unilateral de voluntad, efectuada en ejercicio de la función administrativa que produce efectos jurídicos individuales o generales, siempre que se agote con su cumplimiento y de forma directa. Se expedirá por cualquier medio documental, físico o digital y quedará constancia en el expediente administrativo.
Código Civil
Art. 30.- Se llama fuerza mayor o caso fortuito, el imprevisto a que no es posible resistir, como un naufragio, un terremoto, el apresamiento de enemigos, los actos de autoridad ejercidos por un funcionario público, etc.
Si cuenta con iniciativas o propuestas para mejorar la calidad de los procesos, productos y servicios, o desea reportar algún inconveniente presentado con el Servicio de Rentas Internas hágalo a través del siguiente enlace.